
SOMMAIRE MACROÉCONOMIQUE
L’économie canadienne s’est contractée de 0,14 % (taux annualisé) au T1 2026 (premier trimestre –janvier-mars), marquant ainsi la deuxième baisse trimestrielle consécutive du PIB et plongeant l’économie dans une récession technique. La croissance a été attribuable principalement à l’accumulation des stocks des entreprises (+4,27 %), alors que les dépenses des ménages (consommation et investissement résidentiel) ont apporté une contribution positive modeste (+0,18 %). En revanche, l’investissement des entreprises (bâtiments non résidentiels, machines et équipements, et produits de propriété intellectuelle) est demeuré essentiellement stagnant (+0,04 %) après un léger rebond au T4 2025 (octobre-décembre).
Les dépenses publiques totales (consommation et investissements) ont reculé de 0,66 %, alors que les exportations nettes ont fortement freiné la croissance (-3,8 %). La demande intérieure finale a également diminué (-0,44 %), la consommation des ménages constituant la seule contribution positive.
Malgré une croissance continue, quoique plus lente, de la consommation des ménages, certains signes indiquent que l’incertitude qui pèse sur l’économie canadienne commence à influencer le comportement des consommateurs. La croissance globale de la consommation découle entièrement des achats de biens non durables. En revanche, l’investissement résidentiel s’est contracté pour le deuxième trimestre consécutif, tandis que les dépenses en biens durables, comme les véhicules et les appareils ménagers, ont fléchi pour le troisième trimestre consécutif – une première depuis le début de la pandémie. Compte tenu de l’incertitude actuelle, les ménages semblent réduire leurs dépenses consacrées à des achats qui nécessitent généralement un financement et un endettement supplémentaire.
Les données du PIB pour le T1 2026 seront probablement révisées par Statistique Canada, et ces révisions pourraient finalement montrer que le Canada n’est pas en récession technique. Néanmoins, les données indiquent clairement que l’économie canadienne – et les dépenses du secteur privé en particulier – demeure faible et a besoin d’un soutien budgétaire et d’une stimulation de la demande accrus, et non réduits.
INDICE DE DYNAMISME DU MARCHÉ DU TRAVAIL (IDMT) *
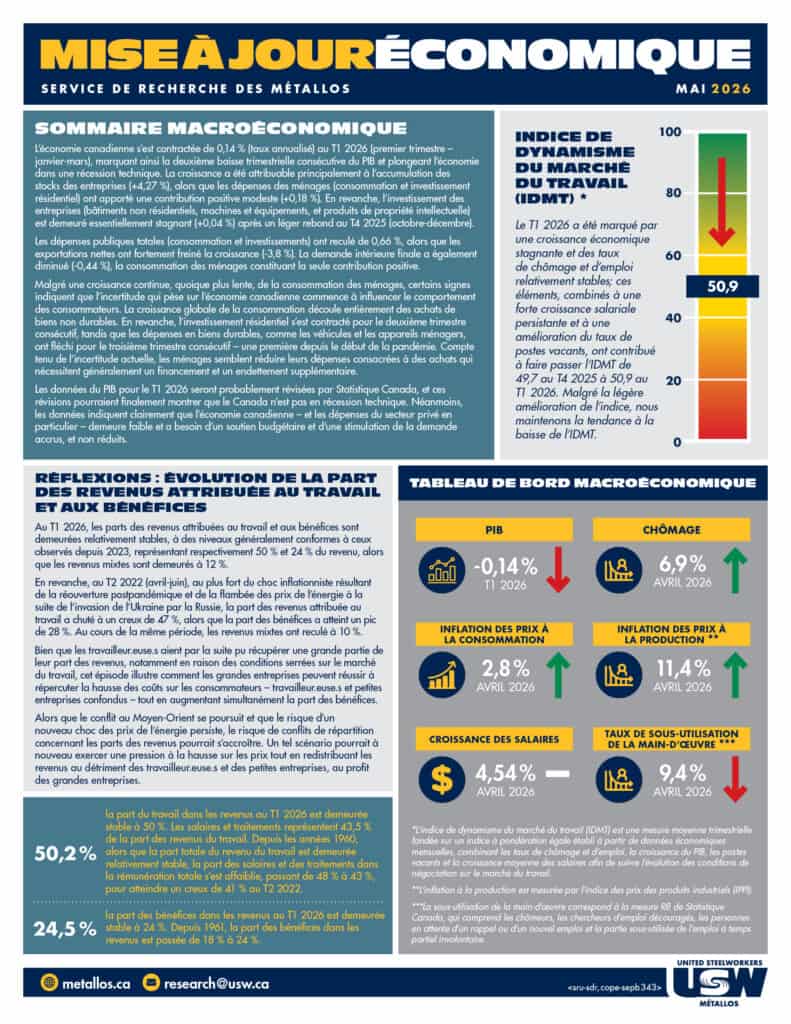
Le T1 2026 a été marqué par une croissance économique stagnante et des taux de chômage et d’emploi relativement stables; ces éléments, combinés à une forte croissance salariale persistante et à une amélioration du taux de postes vacants, ont contribué à faire passer l’IDMT de 49,7 au T4 2025 à 50,9 au T1 2026. Malgré la légère amélioration de l’indice, nous maintenons la tendance à la baisse de l’IDMT.
RÉFLEXIONS : ÉVOLUTION DE LA PART DES REVENUS ATTRIBUÉE AU TRAVAIL ET AUX BÉNÉFICES
Au T1 2026, les parts des revenus attribuées au travail et aux bénéfices sont demeurées relativement stables, à des niveaux généralement conformes à ceux observés depuis 2023, représentant respectivement 50 % et 24 % du revenu, alors que les revenus mixtes sont demeurés à 12 %.
En revanche, au T2 2022 (avril-juin), au plus fort du choc inflationniste résultant de la réouverture postpandémique et de la flambée des prix de l’énergie à la suite de l’invasion de l’Ukraine par la Russie, la part des revenus attribuée au travail a chuté à un creux de 47 %, alors que la part des bénéfices a atteint un pic de 28 %. Au cours de la même période, les revenus mixtes ont reculé à 10 %.
Bien que les travailleur.euse.s aient par la suite pu récupérer une grande partie de leur part des revenus, notamment en raison des conditions serrées sur le marché du travail, cet épisode illustre comment les grandes entreprises peuvent réussir à répercuter la hausse des coûts sur les consommateurs – travailleur.euse.s et petites entreprises confondus – tout en augmentant simultanément la part des bénéfices.
Alors que le conflit au Moyen-Orient se poursuit et que le risque d’un nouveau choc des prix de l’énergie persiste, le risque de conflits de répartition concernant les parts des revenus pourrait s’accroître. Un tel scénario pourrait à nouveau exercer une pression à la hausse sur les prix tout en redistribuant les revenus au détriment des travailleur.euse.s et des petites entreprises, au profit des grandes entreprises.
TéléchargezDemander ce fichier dans un format différent