
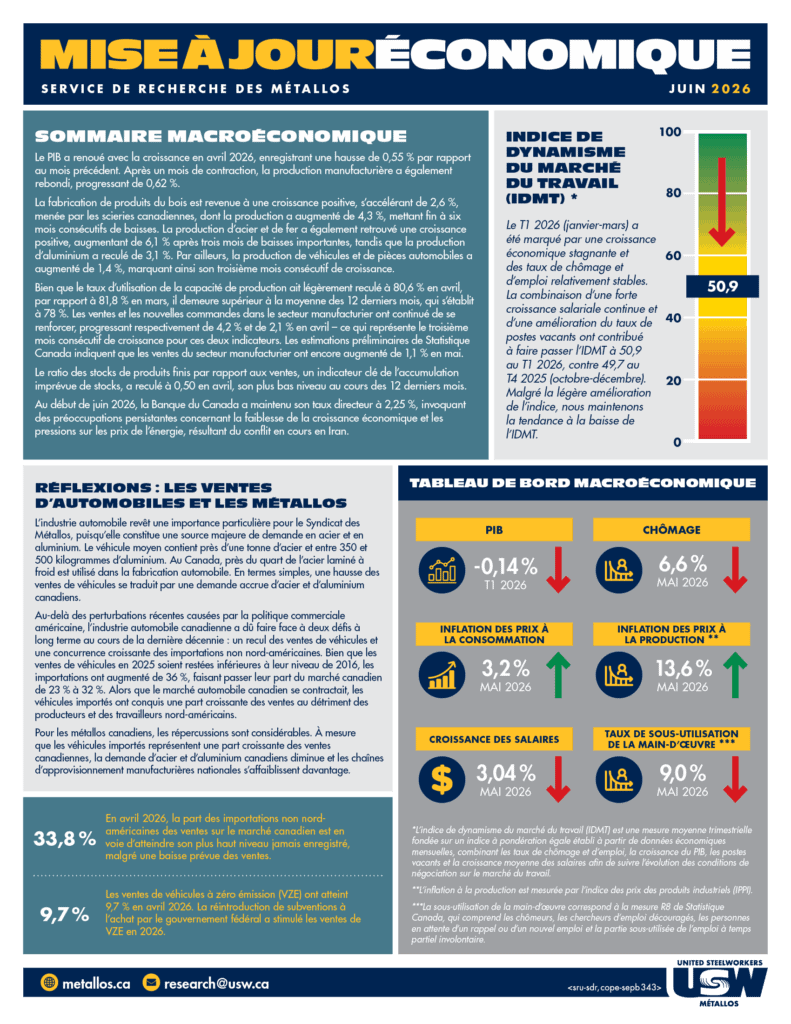
SOMMAIRE MACROÉCONOMIQUE
Le PIB a renoué avec la croissance en avril 2026, enregistrant une hausse de 0,55 % par rapport au mois précédent. Après un mois de contraction, la production manufacturière a également rebondi, progressant de 0,62 %.
La fabrication de produits du bois est revenue à une croissance positive, s’accélérant de 2,6 %, menée par les scieries canadiennes, dont la production a augmenté de 4,3 %, mettant fin à six mois consécutifs de baisses. La production d’acier et de fer a également retrouvé une croissance positive, augmentant de 6,1 % après trois mois de baisses importantes, tandis que la production d’aluminium a reculé de 3,1 %. Par ailleurs, la production de véhicules et de pièces automobiles a augmenté de 1,4 %, marquant ainsi son troisième mois consécutif de croissance.
Bien que le taux d’utilisation de la capacité de production ait légèrement reculé à 80,6 % en avril, par rapport à 81,8 % en mars, il demeure supérieur à la moyenne des 12 derniers mois, qui s’établit à 78 %. Les ventes et les nouvelles commandes dans le secteur manufacturier ont continué de se renforcer, progressant respectivement de 4,2 % et de 2,1 % en avril – ce qui représente le troisième mois consécutif de croissance pour ces deux indicateurs. Les estimations préliminaires de Statistique Canada indiquent que les ventes du secteur manufacturier ont encore augmenté de 1,1 % en mai.
Le ratio des stocks de produits finis par rapport aux ventes, un indicateur clé de l’accumulation imprévue de stocks, a reculé à 0,50 en avril, son plus bas niveau au cours des 12 derniers mois.
Au début de juin 2026, la Banque du Canada a maintenu son taux directeur à 2,25 %, invoquant des préoccupations persistantes concernant la faiblesse de la croissance économique et les pressions sur les prix de l’énergie, résultant du conflit en cours en Iran.
INDICE DEDYNAMISME DU MARCHÉ DU TRAVAIL (IDMT) *
Le T1 2026 (janvier-mars) a été marqué par une croissance économique stagnante et des taux de chômage et d’emploi relativement stables. La combinaison d’une forte croissance salariale continue et d’une amélioration du taux de postes vacants ont contribué à faire passer l’IDMT à 50,9 au T1 2026, contre 49,7 au T4 2025 (octobre-décembre). Malgré la légère amélioration de l’indice, nous maintenons la tendance à la baisse de l’IDMT.
RÉFLEXIONS : LES VENTES D’AUTOMOBILES ET LES MÉTALLOS
L’industrie automobile revêt une importance particulière pour le Syndicat des Métallos, puisqu’elle constitue une source majeure de demande en acier et en aluminium. Le véhicule moyen contient près d’une tonne d’acier et entre 350 et 500 kilogrammes d’aluminium. Au Canada, près du quart de l’acier laminé à froid est utilisé dans la fabrication automobile. En termes simples, une hausse des ventes de véhicules se traduit par une demande accrue d’acier et d’aluminium canadiens.
Au-delà des perturbations récentes causées par la politique commerciale américaine, l’industrie automobile canadienne a dû faire face à deux défis à long terme au cours de la dernière décennie : un recul des ventes de véhicules et une concurrence croissante des importations non nord-américaines. Bien que les ventes de véhicules en 2025 soient restées inférieures à leur niveau de 2016, les importations ont augmenté de 36 %, faisant passer leur part du marché canadien de 23 % à 32 %. Alors que le marché automobile canadien se contractait, les véhicules importés ont conquis une part croissante des ventes au détriment des producteurs et des travailleurs nord-américains.
Pour les métallos canadiens, les répercussions sont considérables. À mesure que les véhicules importés représentent une part croissante des ventes canadiennes, la demande d’acier et d’aluminium canadiens diminue et les chaînes d’approvisionnement manufacturières nationales s’affaiblissent davantage.
TéléchargezDemander ce fichier dans un format différent