
SOMMAIRE MACROÉCONOMIQUE
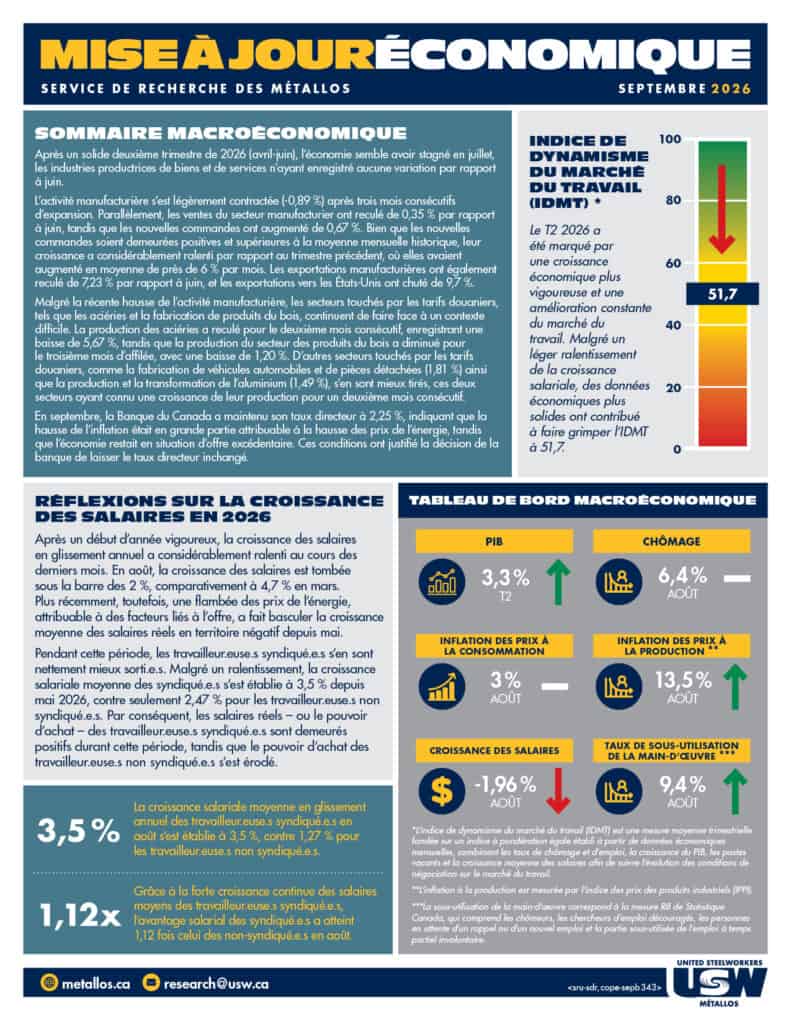
Après un solide deuxième trimestre de 2026 (avril-juin), l’économie semble avoir stagné en juillet, les industries productrices de biens et de services n’ayant enregistré aucune variation par rapport à juin.
L’activité manufacturière s’est légèrement contractée (-0,89 %) après trois mois consécutifs d’expansion. Parallèlement, les ventes du secteur manufacturier ont reculé de 0,35 % par rapport à juin, tandis que les nouvelles commandes ont augmenté de 0,67 %. Bien que les nouvelles commandes soient demeurées positives et supérieures à la moyenne mensuelle historique, leur croissance a considérablement ralenti par rapport au trimestre précédent, où elles avaient
augmenté en moyenne de près de 6 % par mois. Les exportations manufacturières ont également reculé de 7,23 % par rapport à juin, et les exportations vers les États-Unis ont chuté de 9,7 %.
Malgré la récente hausse de l’activité manufacturière, les secteurs touchés par les tarifs douaniers, tels que les aciéries et la fabrication de produits du bois, continuent de faire face à un contexte difficile. La production des aciéries a reculé pour le deuxième mois consécutif, enregistrant une baisse de 5,67 %, tandis que la production du secteur des produits du bois a diminué pour
le troisième mois d’affilée, avec une baisse de 1,20 %. D’autres secteurs touchés par les tarifs douaniers, comme la fabrication de véhicules automobiles et de pièces détachées (1,81 %) ainsi que la production et la transformation de l’aluminium (1,49 %), s’en sont mieux tirés, ces deux secteurs ayant connu une croissance de leur production pour un deuxième mois consécutif.
En septembre, la Banque du Canada a maintenu son taux directeur à 2,25 %, indiquant que la hausse de l’inflation était en grande partie attribuable à la hausse des prix de l’énergie, tandis que l’économie restait en situation d’offre excédentaire. Ces conditions ont justifié la décision de la banque de laisser le taux directeur inchangé.
INDICE DE DYNAMISME DU MARCHÉ DU TRAVAIL (IDMT) *
Le T2 2026 a été marqué par une croissance économique plus vigoureuse et une amélioration constante du marché du travail. Malgré un léger ralentissement
de la croissance salariale, des données économiques plus solides ont contribué à faire grimper l’IDMT à 51,7.
RÉFLEXIONS SUR LA CROISSANCE DES SALAIRES EN 2026
Après un début d’année vigoureux, la croissance des salaires en glissement annuel a considérablement ralenti au cours des derniers mois. En août, la croissance des salaires est tombée sous la barre des 2 %, comparativement à 4,7% en mars. Plus récemment, toutefois, une flambée des prix de l’énergie,
attribuable à des facteurs liés à l’offre, a fait basculer la croissance moyenne des salaires réels en territoire négatif depuis mai.
Pendant cette période, les travailleur.euse.s syndiqué.e.s s’en sont nettement mieux sorti.e.s. Malgré un ralentissement, la croissance salariale moyenne des syndiqué.e.s s’est établie à 3,5 % depuis mai 2026, contre seulement 2,47 % pour les travailleur.euse.s non syndiqué.e.s. Par conséquent, les salaires réels – ou le pouvoir d’achat – des travailleur.euse.s syndiqué.e.s sont demeurés positifs durant cette période, tandis que le pouvoir d’achat des travailleur.euse.s non syndiqué.e.s s’est érodé.
Demander ce fichier dans un format différent